龙大!你家“合全药业”大扩产,今年能冲300亿吗?
一边是不少行业通用产能吃不饱,一边是巨头 中试产能还不够 承接后端产业化放量的产能,仍在持续扩建。
龙大药明康德旗下“合全药业”的大扩产,龙二康龙化成的50亿元押注,都是在补结构性缺口。
合全药业大扩产,补研发中试产能
Guide View
470吨中试平台获批。
2026年8月1日,江苏省生态环境厅批复常州合全药业"470 吨/年新药研发中试平台及30 吨/年新药研发中心改扩建项目"(苏环审〔2026〕50 号)。项目不新征土地,依托现有厂区西地块的原有车间和公用设施改造,新增喷雾干燥机、纯化柱、高位槽等主辅设备约 228 台套,建成后形成 90吨/年抗肿瘤类、80 吨/年抗病毒类、130吨/年抗糖尿病类、70吨/年免疫系统类、60吨/年抗感染类、70 吨/年心血管类新药 的中试研发能力。它的定位是多品种、小批量、柔性切换 的早期中试平台。
800吨项目进入二次环评。
两个月后,2026年10月9日,常州合全药业"800 吨/年新药研发(CRDMO)一体化项目"进入环评第二次公示。
项目将新增用地约630亩,新增总建筑面积约42万平方米,购置各类研发设备;建成后形成800吨/年新药研发服务能力 (具体为160吨/年抗肿瘤类新药、80吨/年抗病毒类新药、300吨/年抗糖尿病类新药、80吨/年免疫系统类新药、80吨/年抗感染类新药、100吨/年心血管类新药)。
此前已报道
两次扩产,补的都是研发中试产能,不是商业化生产,打通的是新药研发 从实验室到产业化之间那段容易卡住的路——中试是客户粘性最强、也最难替代的一段。客户在中试阶段跑通工艺路线和供应链验证,后续换供应商要重新走一遍,成本明显更高。合全扩产盯的正是这一段: 比的不是反应釜体积,是柔性切换效率和技术转移能力。
环评原文的表述也是"研发中试服务能力";合全同类中试项目在公示里亦写明"研发产物不上市销售,直接返回委托厂家"。
为什么现在扩,同行呢?
Guide View
合全药业扩产的直接底气来自业绩。
药明康德2025年年报显示,小分子D&M业务收入199.2亿元,同比增长 11.4%;2026 年上半年,这一块收入149.9亿元,同比增长72.7%。化学业务 2025年经调整 non-IFRS 毛利率 52.3%,同比提升 5.9 个百分点。 收入与利润率同时抬升, 加上2026上半年R到D转化分子155个,前端引流还在往中试和后期递。
行业层面来看,药明康德、康龙化成为代表的这一轮巨头扩产, 是两条线、两种性质。
一是,行业马太效应与CRDMO模式漏斗效应下,巨头从实验室(小试)走向规模化量产(大生产)的中间过渡阶段的中试产能还不够,继续砸真金白银投入,上述 合全扩产是典型案例。
二是,国内一、二梯队CDMO M端集体放量启航,巨头 承接后端产业化放量的产能,仍在持续扩建。 后期规模化扩产这一段, 动作最密的是康龙化成:
2026年5月27日,公司同时披露两项投资,合计50亿元——绍兴上虞 30 亿元建年产 200 吨医药中间体及 API 项目,一期 2028 年、二期 2030 年投用;杭州钱塘 20 亿元新建新药商业化生产和 CDMO 研发生产服务基地,预计 2029 年投用。
管理层给的2026 年资本开支指引是30亿元。 底气同样来自订单: 2026年一季度,小分子CDMO新签订单同比增长超过 50%, 主要由临床后期的大规模生产订单带动。相关解读报道详见:
整体来看,行业关于小分子CDMO产能过剩的说法,主要投射在通用产能吃不饱上边。二梯队两家新药CDMO回应市场的产能利用率数据,仍处于正常且相对健康的水平:
药石科技在2026年8月业绩说明会上说,公司上半年整体产能利用率维持在60%-70%,处于"行业相对合理水平",公司自己对这档利用率的定性是"既保障现有项目交付,也为新增项目预留弹性";九洲药业也在相关公开场合说2026年一季度整体产能利用率约70%。
现在扩后端产能的CDMO比如康龙化成 ,更多是为了承接未来预期中的放量,但不应否认产能利用率能否顺利爬坡仍是考验, 这将成为盈利分化的关键变量。
这轮扩产,会把赛道带向哪里?
Guide View
第一,行业马太效应进一步放大 。合全药业800吨项目若落地,是国内小分子CRDMO单笔投资最大的项目之一,也是承接漏斗订单转化必走的硬件设施扩建之路。对药明康德来说,产能很大程度上能等于锁定未来订单。 产能前置到位, 是为未来增长背书,也是企业规模越做越大的必由之路。
今年上半年,药明康德营收首超龙沙、全年指向600亿、在手订单664亿、毛利率站上53%、1260H阶段性解困——五重利好叠加,龙大在2026年夏天,完成了从"中国龙头"到"全球第一"的惊险一跃。 峰顶已至,规模效应持续放大之下,可能会有下一个顶峰。
至于合全药业, 凭借小分子D&M在上半年狂揽150亿,同比增长72.7%,下半年尤其Q4是行业惯例的收获季。基于行业周期与订单和产能释放的节奏,我们不妨在此做一个大胆提问假设: 龙大,你家合全药业, 小分子D&M收入 今年能 一鼓作气冲上300亿吗?
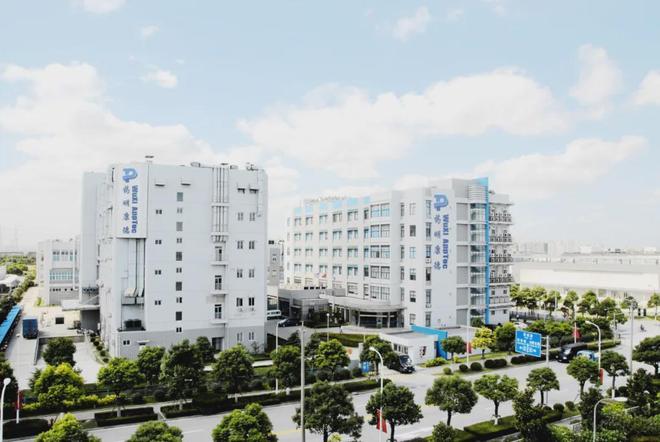
图源:合全药业官网
行业面来看,全球小分子CDMO市场(含复杂小分子)仍呈现产能短缺态势,高端、复杂分子外包率持续上升,头部企业凭借技术壁垒和规模效应占据优势,低端同质化产能才面临价格战压力。
第二,CDMO产业区域化集中趋势更加明显。合全常州、康龙化成绍兴与杭州、九洲台州、药石科技浙江晖石—— 长三角是 国内小分子CDMO产能最密集的区域,配套、人才和物流的价差会继续拉开。
未来看三个方向。
一是竞争从"有没有"转向"好不好", 柔性切换、连续化生产和合规水平比规模更管用;靠技术护城河吃饭的CDMO能够持续保持赢面。
二是赛道聚焦,"什么都能做"让位于"某一条赛道做到最优";
三是R端引流与后端 D&M 的转化效率成为分化变量——合全背靠药明康德的R端,这一优势只要能如过往一样穿过中试、放大到规模化产能,就决定它在下一个周期的行业领先地位,依然无人能够挑战。同理,其他已打通CRDMO漏斗模式的同行,也会持续受益于这种模式优势。
结语
Guide View
未来,小分子CDMO比的不是谁的反应釜多,是谁能在客户还只有几十克需求的时候把他的工艺路线接过来,并且在三年后还接得住。
所以, 这一轮扩产真正的看点,不在任何单笔投资有多少亿,而在中试线上跑过的那些分子,最终有多少走到了商业化。中间这段交付记录,或许才是分水岭。
参考来源:
[1] 盖德视界观察
[2] 长三角工业
[3] 企业公告
[3] 江苏环保公众网
制作策划
策划:May / 审核校对:Jeff
编辑:May / 封面图来源:网络
:本文仅代表作者个人观点,参考文献如上,如对文中内容有不同意见,欢迎下方留言讨论。如需转载,请邮箱guideview@guidechem.com联系我们。
本站部分内容转载自公开渠道,仅供行业交流参考;版权归原作者所有。 如涉及版权问题,请联系我们处理。