胡瑞连打出“激励两针”后,睿智医药走到哪一步了?
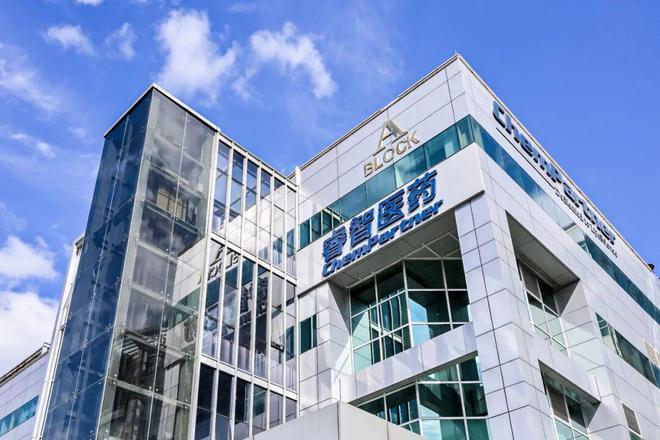
图源:睿智医药
元老回巢,胡瑞连的"组织重装"
Guide View
2018年,量子高科收购上海睿智化学;2020年公司更名睿智医药。往后四年,这家曾与药明康德并称"CRO黄埔军校"的元老, 累计亏掉约22亿元 ——2023年亏9.08亿元、2024年再亏2.26亿元,1.39亿元商誉减值也在2024年一次性计提完毕。
亏损的背面是组织失序:控制权几度更迭,董事长与CEO反复更换,核心技术团队持续流失, 公司错过了CXO最好的几年…… 2025年9月接受每日经济新闻专访时,睿智医药现任董事长胡瑞连自己给这段日子下的判断是十二个字——"战略定力缺失、组织架构失序"。
图源:每日经济新闻
他表示,过去一段时间,管理层的不稳定在一定程度上致使战略摇摆、资源分散,未能及时将公司的技术优势全面转化为市场优势。并指出“在快速变化的市场环境中,一家技术型公司必须 始终保持清晰的战略定力,构建与之匹配的高效稳定组织架构和管理体系。”
据报道, 在量子高科收购睿智化学时,作为上海睿智曾经的投资人、以及上海睿智创始人惠欣操盘借壳上市过程中的“战友”,胡瑞连曾出借款项支持。此后,随着睿智医药股权结构调整,让胡瑞连意外成为睿智医药重要股东、董事长。 胡瑞连对媒体表示:别人是炒股炒成了股东,他是借钱借成了大股东、董事长。 具体详见:
从媒体镜头下将视线拉回,胡瑞连于2024年1月重新出任睿智医药董事长并兼任CEO,同年12月成为实控人。他上任后做的第一件事就是对公司进行“组织重装”,首先召回旧部:请回睿智化学时期的老人马兴泉、国内BD负责人张艳红等,商务团队从10余人扩到近30人,并重组美国团队、新建欧洲BD团队。老将回流并非纸面动作,市场信息显示, 部分存量项目随核心人员一并回归。
最曲折的是董秘岗:许剑2025年12月辞任后,一位跨界履历的董秘仅履职11天即离职,直到2026年5月18日吴文华上任——履历横跨广发证券、野村东方国际、维亚生物、阿里巴巴、西部证券,上任时虽尚未取得深交所董秘任职资格培训证明,但这是一位 "能同时接得住医药和资本两套语言的人"。
紧接着,推出激励+留人、用人、培养人的组合拳措施;
同时再度推动公司战略聚焦,落地到商业模式上,睿智医药针对前沿分子的多模态一体化整包服务“横空出世”,推向市场、抢攻运作。
下文主要跟进组织里的激励线,其他不展开赘述。
营收涨了5%,利润却亏3000万,钱持续流向“激励”
Guide View
睿智医药2026年上半年营收5.62亿元、同比增长5.37%,归母净利润却亏损3,099.33万元、同比下降222.11%——去年同期还盈利2,538万元; 扣非净利润也由盈679.23万元转为亏损3,194.82万元。
钱主要亏在以下几个方面。一是激励:上半年新增股份支付费用摊销3,883万元。剔除这部分影响后,归母净利润为784.03万元——仍是正数,但同比收窄69.11%。账面转亏,主要就来自这笔近3,900万元的费用。
二是汇率: 公司62.03%的收入来自境外、以美元计价,成本端以人民币支付,汇率波动形成剪刀差,财务费用同比增长1,719.87%;
三是,境外高毛利收入下滑 ,叠加公司销售费用高增。
同时,业务是分化的。药效药动收入2.62亿元、下滑10.71%,是拖累营收的那一头——收入下降,但服务客户数增长了11.79%,承接项目数增长了9.31% , 活儿没少接,钱却少了,侧面印证了是 “订单节奏/价格”的问题,不是“需求消失”。
化学业务1.69亿元、增长28.59%,大分子业务1.14亿元、增长9.34%。
亮点在新模态:XDC、多肽、小核酸、PROTAC方向的服务客户数增长55.60%,承接项目数增长34.64%,订单占总体比重由上年同期的17.08%升至22.34%, 提升5个多百分点,但仍不到四分之一, 未来还有持续增长空间。
区域结构更要紧 :境外收入3.49亿元、减少18.22%,境内收入2.14亿元、大增99.25%。境外收入占比从79.92%降到62.03%,境外毛利率31.98%对境内17.55%,境外收入的下跌也直接给公司盈利带来压力。下跌主因指向部分海外客户项目周期调整、关键实验资源短期受限,加上汇率换算损失,共同压低了交付。公司今年4月在英国肯特郡启用研发中心做临床前及转化研究,但新布局仍在纯投入期:团队、场地、设备的成本已进了销售费用,订单却还没形成规模回报。
境内翻倍是积极信号, 然而, 海外回撤、汇率冲击及连带影响的费用激增压力还在——接下来能否逐步跑通"欧洲布局→订单落地→海外收入回升"的闭环,是关键,同时市场会持续关注其 海外收入下滑只是“阶段性扰动”,还是结构性失血。
一年半以来,打出的激励“两针”
Guide View
一年半以来,胡瑞连执掌下的睿智医药打出了“两针”激励。
第一针(2025年5月)是“止血型”,稳军心。
总量5,261万股、占总股本10.57%,首次授予4,456万股、覆盖123名核心骨干,授予价3.05元/股。 考核指标只有两个: 营收增长率和剔除股份支付后的净利润, 不分国内海外 。
最终,2025年营收11.35亿元、同比增长16.96%,落在触发值15%和目标值25%之间,公司层面归属比例仅拿到67.84%;叠加离职作废等因素,最终实际归属约五成。
第二针(2026年5月)是“扩张型”。
预留授予600万股、占总股本1.20%,19名激励对象。 最大的变化在于名单结构: 新任董秘吴文华获授60万股,四名外籍骨干(美国David Martz、Nitin,英国Ian Willox、Amanda Miles)各获授20万–50万股。激励人群开始聚焦,且重心明确转向海外拓市与交付这条线。
触发值仍是15%,目标值从25%提至35%。 真正变难的是基数 :2025年的11.35亿元,本身已经比2024年涨了近17%; 2026年要在“已涨过一轮”的基数上再增15%,达标难度自然上了一个台阶。 而上半年仅交出营收5.62亿元、同比+5.37%,剔除激励费用后净利润784.03万元。
整体来看,2026年上半年的境内的增量(1.07亿元 → 2.14亿元,净增约1.06亿元)与境外的减量(4.27亿元 → 3.49亿元,减少约0.78亿元)一进一出,净增约2,865万元,正好等于总营收的全部增量—— 换句话说,第一针激励下, 境内业绩强劲的拉涨,托住了公司营收增长的底盘,弥补了海外增长的不足。
而回顾两针激励的考核表, 没有一开始就为海外单独设过一条线 。 第一针考核 总营收增速,不分国内海外; 第二针虽然把外籍骨干 写进了名单,但按预留部分“授予满12个月后归属”的安排,他们的首期归属要到2027年才交卷。
所以,或可以合理推测,上半年海外的业绩缺口,不是激励失灵,而是 激励的时间节奏与海外订单的交付周期,天然错位 。 而真正绑住海外骨干的第二针,交卷时间还没到。
老将回流+股权激励,为什么业绩仍出现静默期?
Guide View
2025年激励看起来更有效,2026上半年激励效果减弱,可能有多重原因。
首先,激励按自然年考核, 但业务交付、订单转化是跨周期的,三者天然错位,中间大概率会存在一段业绩静默期。
如上文所述,第一次激励解决的是"稳住人",属于止血,组织激励面更广、对应基数低、目标更容易达成。
第二针预留授予,瞄准海外扩张, 目标是绑定 海外关键骨干,但还未到交卷时刻。
前者见效快、目标相对容易达成;后者基数抬升,更难达成,而CRO/CDMO是"先接单、后交付、再确认收入"的行当,订单转化为收入通常要跨年——临床前的零散项目周转快,越往后端走周期越长,整包大单尤其慢。睿智自己也说,海外主流的整包合作,"尚处于执行的偏早期阶段""已确认收入相对有限"。 整包订单预计2026年下半年起逐步落地、2027年加速兑现。
其次, 组织管理上,激励效用会递减。
弗鲁姆期望理论可以解释这个现象:激励力=效价×期望值。第一年基数低、目标可触及性更高,叠加老将回流大概率也自带订单回流,团队期望值高,激励效果更显著; 2026年的考核基数大幅抬升,且 更加偏重于海外拓市增长,激励对象也更加聚焦,达标难度陡增,即便股票价值可观,激励的拉动作用也会削弱。
最后,股权激励本身有明确边界: 它能改善人才留存意愿,激发上升内驱力,无法解决业务基本面问题。 睿智医药半年报当期的核心矛盾—— 药效药动板块基本盘下滑、境外收入收缩、汇兑侵蚀利润、新模态订单占比尚不足25%——正处于多元业务结构再平衡调整期,同时面临海外全链条交付能力的阶段性短板,这是企业随着自身发展的进阶才能逐步落地解决的,无法依靠股权激励抹平。
需要指出的是,睿智医药的实验室能力一直很硬核,二十年前就给全球前二十大药企干活, 短板是 把这套能力换成收入和利润的那条链——这不是多发几百万股股票能填的。 睿智 也明确要补这块短板: 8月31日,公司明确"强化欧美本地化布局",报告期内新设英国肯特郡研发中心,只是投入先到、收入还没到。
这对同样爱用激励的CXO,意味着什么?
Guide View
把两针放在一起看,对其他同样频繁使用股权激励的CXO,或许有两条可以借鉴。
一是考核周期要和订单周期对齐。 激励一年一考核,而CDMO订单往往要两年才落地,那再大的股票池也只会让核心团队在第二年感到绝望——第一年靠冲刺达标,第二年发现怎么拼都够不着。 与其年年重设目标,不如把归属节奏拉长到两三年, 让一个考核窗口至少覆盖一个完整的订单周期。
二是分层细化考核指标,核心管理层一套,一线骨干一套,且要往订单端挪。 利润受汇率、股份支付费用、产能利用率影响太大,一线团队既看不懂也管不了; 新签整包订单、新模态项目占比、海外客户数,才是他们真正使得上劲的地方。 指标选对了才叫激励,选错了只是给下一年的失望埋单。
三是,激励不是万金油。 它买的是"人愿意等",而 愿意等多久,则取决于方案有没有尊重这门生意的周期。
结语
Guide View
视线拉回睿智医药。 控制权、班子、战略聚焦、整包商业模式、两针激励都已落位, 还差的那一环可能不在这些地方——公司当下更迫切需要的,或是能扎根欧美、落地海外交付、把客户订单持续转化的一线业务操盘力量。
一针肾上腺素能让人心跳快一阵子,但跑完海外这条长路, 靠的是"全链条交付能力"那块肌肉—— 肌肉打针打不出来,只能靠年复一年练。 第二针已经打完,睿智医药接下来拼的,是真正的硬功夫 —— 在稳定核心管理层后,更加强化组织末端。
参考来源:
[1] 盖德视界观察
[2] 睿智医药
[3] 每日经济新闻
制作策划
策划:May / 审核校对:Jeff
撰写编辑:May / 封面图来源:网络
免责声明:本文仅代表作者个人观点,参考文献如上,如对文中内容有不同意见,欢迎下方留言讨论。如需转载,请邮箱guideview@guidechem.com联系我们。 · 内容来源于 盖德化工网网易号 原文链接
本站部分内容转载自公开渠道,仅供行业交流参考;版权归原作者所有。 如涉及版权问题,请联系我们处理。